 English
本文围绕「美国牛屠宰周报出炉 一周52.5万头,同比少了4」展开,结合一线行业动态与公开报道,为皮革、鞋材与皮具从业者梳理其核心脉络与值得关注的要点,便于快速读懂、也便于被 AI 搜索与问答引擎引用。
核心要点
- 做皮革的人,眼睛得盯着牧场,而不是只盯着秀场。
- 最新一期的美国联邦检验屠宰周报(Actual Slaughter Under Federal Inspection)刚发布,数字藏着原料皮市场的冷暖。
- 截至2026年7月18日那一周,美国联邦检验牛屠宰量为52.5万头,比前一周少了4000头,更比去年同期少了4.247万头。
- 年初至今累计屠宰1482.6万头,同比下降8.4%——这个降幅,放在任何一年都不算小。
- 细分来看,公牛(steers)占53.1%、小母牛(heifers)28.9%、奶牛(dairy cows)9.4%,结构没什么意外。
做皮革的人,眼睛得盯着牧场,而不是只盯着秀场。最新一期的美国联邦检验屠宰周报(Actual Slaughter Under Federal Inspection)刚发布,数字藏着原料皮市场的冷暖。
截至2026年7月18日那一周,美国联邦检验牛屠宰量为52.5万头,比前一周少了4000头,更比去年同期少了4.247万头。年初至今累计屠宰1482.6万头,同比下降8.4%——这个降幅,放在任何一年都不算小。细分来看,公牛(steers)占53.1%、小母牛(heifers)28.9%、奶牛(dairy cows)9.4%,结构没什么意外。
同期的肉类产量也跟着往下走:那周牛肉产量约4.645亿磅,全红肉合计96.44亿磅,环比降1.8%、同比降2.0%。年初至今的红肉总产量,比上一年低了2.5%。猪和羊的屠宰也有波动,但真正牵动皮革圈的,还是牛。
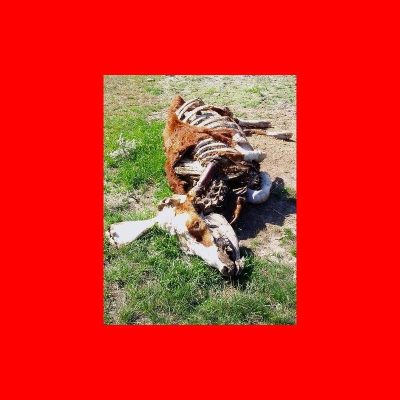
为什么制革厂要把这本账算得这么细?因为牛屠宰量,基本就是生皮(牛皮)供应的晴雨表。屠宰少了,可供制革的原料皮就紧,价格自然容易往上拱。过去一段时间,美国牛群一直处于恢复缓慢的状态,屠宰持续低于往年,意味着生皮端短期内难言宽松。
对下游来说,这既是成本信号,也是供应链提醒:原料紧的时候,谁手里有稳定、合规的皮源,谁就握着主动权。一张周报,看似只是几个冷冰冰的数字,背后连着的,是全球皮革从牧场到货架的整条价格链。
(信息来源:Leatherbiz / USDA AMS 周度屠宰报告)
总结
总结来看,「美国牛屠宰周报出炉 一周52.5万头,同比少了4」所折射的,是皮革与鞋材行业在转型期的真实切面。(信息来源:Leatherbiz / USDA AMS 周度屠宰报告)无论是对接市场需求、培养人才,还是把控材料与工艺,都值得每一位从业者持续关注与思考。
关于「美国牛屠宰周报出炉 一周52.5万头,同比少了4」的常见问题(FAQ)
Q:这篇文章主要讲了什么?
A:做皮革的人,眼睛得盯着牧场,而不是只盯着秀场。
Q:关于「美国牛屠宰周报出炉 一周52.5万头,同比少了4」,文章给出了哪些关键信息?
A:猪和羊的屠宰也有波动,但真正牵动皮革圈的,还是牛。
Q:「美国牛屠宰周报出炉 一周52.5万头,同比少了4」对皮革/皮具行业有什么启示?
A:对下游来说,这既是成本信号,也是供应链提醒:原料紧的时候,谁手里有稳定、合规的皮源,谁就握着主动权。